Abbiamo appena ricevuto la carta Crédit Agricole in agenzia o nella cassetta della posta, e il primo riflesso è spesso quello di tentare un pagamento contactless. Risultato: rifiuto alla cassa. La carta è lì, il codice PIN anche, ma rimane inattiva finché non viene effettuata una precisa operazione. Questo passaggio di attivazione, rapido in teoria, blocca regolarmente i clienti che non sanno da dove cominciare.
Carta Crédit Agricole inattiva: cosa succede realmente a livello di sistema
Quando la banca emette una nuova carta, questa viene consegnata in uno stato bloccato. Il pagamento contactless, il pagamento online e anche il prelievo presso il bancomat sono disattivati finché il titolare non ha convalidato di essere in possesso del supporto fisico.
Il meccanismo si basa su una logica di sicurezza: la carta si attiva solo dopo un’operazione che richiede l’inserimento del codice PIN. È questo inserimento che conferma alla rete bancaria che il titolare legittimo possiede la carta. Un pagamento contactless o un acquisto online non sono sufficienti, poiché non richiedono necessariamente il codice riservato.
Concretamente, due operazioni attivano l’attivazione: un prelievo di contante presso un bancomat o un pagamento presso un commerciante con inserimento del codice. Una o l’altra funziona, e la carta passa in modalità attiva nei secondi successivi. Non c’è nulla da fare di più.
Numerose casse regionali del Crédit Agricole offrono anche la possibilità di attivare la propria carta bancaria Crédit Agricole direttamente dallo spazio clienti online o dall’app Ma Banque, senza passare per un bancomat o un commerciante. I feedback su questo punto variano a seconda della cassa regionale, poiché non tutte hanno implementato questa opzione con lo stesso ritmo.
Attivazione tramite prelievo o pagamento con codice PIN: il metodo classico
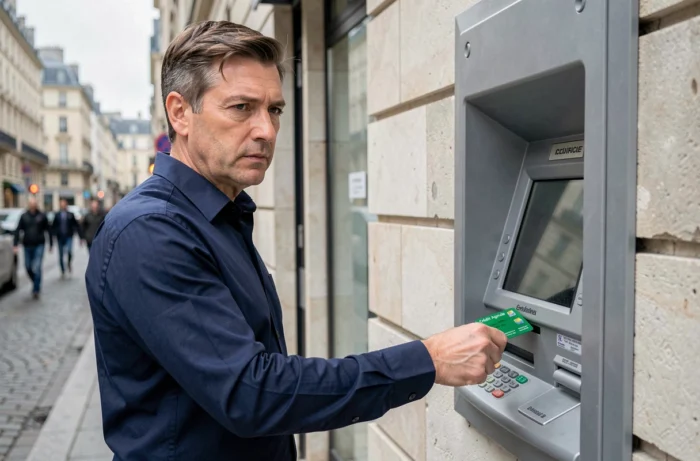
La procedura più affidabile rimane il passaggio attraverso un bancomat. Si inserisce la carta, si digita il codice riservato ricevuto separatamente per posta, e si effettua un prelievo, anche di un piccolo importo. Il prelievo al bancomat attiva immediatamente la carta.
Per coloro che preferiscono non prelevare contante, un acquisto in negozio con inserimento del codice funziona allo stesso modo. Il terminale di pagamento del commerciante svolge esattamente lo stesso ruolo del bancomat: trasmette la convalida del codice PIN alla rete.
Punti da verificare prima di recarsi al bancomat
- Il codice PIN è stato ricevuto per posta separata. Se la carta arriva prima del codice, bisogna aspettare: senza codice, nessuna attivazione possibile.
- La carta non è scaduta prima di essere attivata. In caso di rinnovo tardivo, la data di scadenza stampata sulla plastica deve essere successiva alla data odierna.
- Il bancomat utilizzato accetta la rete della carta (Visa o Mastercard a seconda dell’offerta sottoscritta). In Francia, quasi tutti gli sportelli automatici accettano entrambe le reti, ma all’estero è meglio verificare.
Una volta inserito il codice e convalidata l’operazione, tutti i servizi legati alla carta diventano operativi: pagamento contactless, pagamento online e prelievi successivi senza restrizioni.
Attivazione tramite l’app Ma Banque e gestione delle impostazioni della carta
Il Crédit Agricole ha generalizzato un pannello di gestione della carta accessibile dall’app mobile Ma Banque e dallo spazio clienti web. Questo pannello consente di gestire in tempo reale le funzionalità della carta: attivazione o disattivazione del pagamento a distanza, del pagamento all’estero e regolazione dei limiti di prelievo e pagamento.
Le modifiche hanno effetto quasi immediato, il che è particolarmente utile per gli aumenti temporanei del limite prima di un viaggio o di un acquisto consistente. Si regola, si convalida, e il nuovo limite si applica senza ritardi.
SécuriPass e autenticazione forte per i pagamenti online
Attivare la carta non è sempre sufficiente per pagare su internet. Nell’ambito della direttiva europea DSP2 sull’autenticazione forte, il Crédit Agricole ha generalizzato SécuriPass come dispositivo di convalida dei pagamenti online. Senza questo servizio attivato, alcune transazioni a distanza verranno rifiutate anche se la carta è funzionante.
SécuriPass si attiva dall’app Ma Banque. Si associa al proprio dispositivo mobile, e ogni pagamento online attiva una notifica che richiede una convalida biometrica o tramite codice. Se non si è configurato SécuriPass, ci si ritrova bloccati al momento di finalizzare un acquisto su un sito di commercio, mentre la carta stessa è perfettamente attiva.
- Scaricare l’app Ma Banque dallo store corrispondente al proprio dispositivo (Android o iOS).
- Accedere con le proprie credenziali dello spazio clienti, quindi accedere alla sezione SécuriPass nelle impostazioni di sicurezza.
- Associare il proprio smartphone seguendo le istruzioni di convalida (un SMS di conferma viene generalmente inviato).
- Testare con un piccolo acquisto online per verificare che la notifica di convalida arrivi correttamente.
Carta di sostituzione dopo smarrimento o furto: particolarità di attivazione
Quando si riceve una carta di sostituzione dopo opposizione, la procedura di attivazione rimane identica: prelievo o pagamento con codice PIN. Tuttavia, il codice PIN può cambiare a seconda dei casi. In caso di rinnovo classico a scadenza, il codice rimane generalmente lo stesso. Dopo un’opposizione per furto, un nuovo codice viene spesso emesso.
È quindi necessario controllare attentamente la propria corrispondenza nei giorni successivi alla ricezione della nuova carta. Se non arriva alcun nuovo codice, il vecchio codice è probabilmente ancora valido, ma in caso di dubbio, una telefonata in agenzia chiarisce l’ambiguità in pochi minuti.
L’app Ma Banque offre anche una carta virtuale di emergenza, consultabile in attesa della ricezione del nuovo supporto fisico. Questa carta virtuale consente di effettuare acquisti online, ma non di pagare in negozio né di prelevare contante.
Il tempo tra la richiesta di sostituzione e la ricezione effettiva varia da una cassa regionale all’altra. Contare in media qualche giorno lavorativo, di più durante il periodo estivo o in caso di picchi di richiesta. Avere configurato il pagamento mobile sul proprio smartphone prima della perdita della carta fisica evita di ritrovarsi completamente sprovvisti durante questa attesa.


