Acabou de receber seu cartão Crédit Agricole na agência ou na caixa de correio, e o primeiro reflexo é muitas vezes tentar um pagamento por aproximação. Resultado: recusa no caixa. O cartão está lá, o código PIN também, mas ele permanece inativo até que uma manipulação precisa seja realizada. Essa etapa de ativação, rápida em teoria, bloqueia regularmente os clientes que não sabem por onde começar.
Cartão Crédit Agricole inativo: o que realmente acontece do lado do sistema
Quando o banco emite um novo cartão, ele é entregue em um estado bloqueado. O pagamento por aproximação, o pagamento online e até mesmo o saque em caixa eletrônico estão desativados até que o portador valide que está realmente na posse do suporte físico.
O mecanismo se baseia em uma lógica de segurança: o cartão só é ativado após uma operação que requer a inserção do código PIN. É essa inserção que confirma à rede bancária que o titular legítimo possui o cartão. Um pagamento por aproximação ou uma compra online não são suficientes, pois não exigem necessariamente o código confidencial.
Concretamente, duas operações acionam a ativação: um saque em um caixa eletrônico ou um pagamento em um comerciante com inserção do código. Uma ou outra funciona, e o cartão muda para o modo ativo nos segundos seguintes. Não há nada mais a fazer.
Várias caixas regionais do Crédit Agricole também oferecem a opção de ativar seu cartão bancário Crédit Agricole diretamente do espaço do cliente online ou do aplicativo Ma Banque, sem passar por um caixa eletrônico ou um comerciante. Os retornos variam nesse ponto de acordo com a caixa regional, pois nem todas implementaram essa opção no mesmo ritmo.
Ativação por saque ou pagamento com código PIN: o método clássico
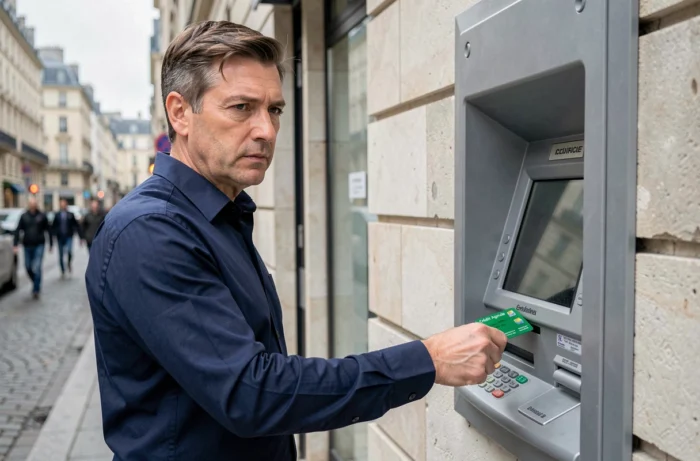
A procedimento mais confiável continua sendo passar por um caixa eletrônico. Insere-se o cartão, digita-se o código confidencial recebido separadamente por correio e faz-se um saque, mesmo que de um pequeno valor. O saque no caixa eletrônico ativa o cartão imediatamente.
Para aqueles que preferem não sacar dinheiro, uma compra na loja com inserção do código funciona da mesma forma. O terminal de pagamento do comerciante desempenha exatamente o mesmo papel que o caixa eletrônico: ele transmite a validação do código PIN para a rede.
Pontos a verificar antes de ir ao caixa eletrônico
- O código PIN foi realmente recebido por correio separado. Se o cartão chegar antes do código, é preciso esperar: sem código, nenhuma ativação é possível.
- O cartão não está vencido antes mesmo de ser ativado. Em um renovação tardia, a data de expiração impressa no plástico deve ser posterior à data atual.
- O caixa eletrônico utilizado aceita a rede do cartão (Visa ou Mastercard, dependendo da oferta contratada). Na França, quase todos os caixas eletrônicos aceitam as duas redes, mas no exterior, é melhor verificar.
Uma vez que o código foi inserido e a operação validada, todos os serviços relacionados ao cartão tornam-se operacionais: pagamento por aproximação, pagamento online e saques subsequentes sem restrições.
Ativação pelo aplicativo Ma Banque e gestão das configurações do cartão
O Crédit Agricole generalizou um painel de gestão de cartão acessível pelo aplicativo móvel Ma Banque e pelo espaço do cliente na web. Esse painel permite controlar em tempo real as funcionalidades do cartão: ativação ou desativação do pagamento à distância, do pagamento no exterior e ajuste dos limites de saque e pagamento.
As modificações entram em vigor quase imediatamente, o que é particularmente útil para aumentos temporários de limite antes de uma viagem ou uma compra significativa. Ajusta-se, valida-se, e o novo limite se aplica sem demora.
SécuriPass e autenticação forte para pagamentos online
Ativar o cartão não é sempre suficiente para pagar na internet. No âmbito da diretiva europeia DSP2 sobre autenticação forte, o Crédit Agricole generalizou SécuriPass como dispositivo de validação de pagamentos online. Sem esse serviço ativado, algumas transações à distância serão recusadas mesmo que o cartão esteja funcional.
SécuriPass é ativado pelo aplicativo Ma Banque. Associa-se ao dispositivo móvel, e cada pagamento online aciona uma notificação solicitando uma validação biométrica ou por código. Se não se configurou o SécuriPass, pode-se ficar bloqueado no momento de finalizar uma compra em um site de comércio, enquanto o cartão em si está perfeitamente ativo.
- Baixar o aplicativo Ma Banque na loja correspondente ao seu dispositivo (Android ou iOS).
- Conectar-se com suas credenciais de espaço do cliente e acessar a seção SécuriPass nas configurações de segurança.
- Associar seu smartphone seguindo as instruções de validação (um SMS de confirmação é geralmente enviado).
- Testar com uma pequena compra online para verificar se a notificação de validação chega corretamente.
Cartão de substituição após perda ou roubo: particularidades de ativação
Quando se recebe um cartão de substituição após oposição, o procedimento de ativação permanece idêntico: saque ou pagamento com código PIN. No entanto, o código PIN pode mudar dependendo dos casos. Em uma renovação clássica na data de vencimento, o código geralmente permanece o mesmo. Após uma oposição por roubo, um novo código é frequentemente emitido.
Portanto, é preciso ficar atento ao correio nos dias seguintes ao recebimento do novo cartão. Se nenhum novo código chegar, o código antigo provavelmente ainda é válido, mas em caso de dúvida, uma ligação para a agência esclarece a ambiguidade em poucos minutos.
O aplicativo Ma Banque também oferece um cartão virtual de emergência, acessível enquanto se aguarda o recebimento do novo suporte físico. Esse cartão virtual permite realizar compras online, mas não pode ser usado para pagar em lojas ou sacar dinheiro.
O prazo entre o pedido de substituição e o recebimento efetivo varia de uma caixa regional para outra. Contar com alguns dias úteis em média, mais tempo durante o verão ou em picos de demanda. Ter configurado o pagamento móvel no smartphone antes da perda do cartão físico evita ficar totalmente desamparado durante essa espera.


